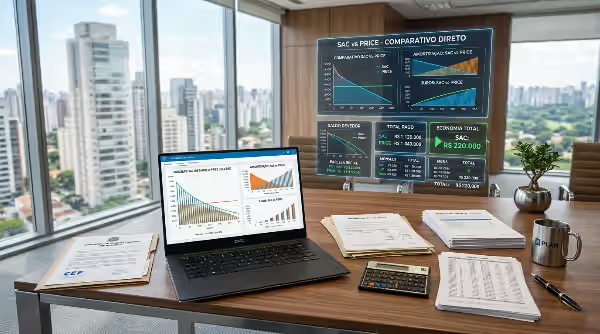
Entenda as diferenças entre os sistemas de amortização e descubra qual opção pode gerar mais economia no financiamento imobiliário
Uma das decisões mais importantes para quem pretende financiar um imóvel é escolher o sistema de amortização. Atualmente, os dois modelos mais utilizados no mercado imobiliário brasileiro são a Tabela SAC (Sistema de Amortização Constante) e a Tabela PRICE (Sistema Francês de Amortização).
Embora ambos permitam a compra da casa própria, as diferenças entre eles podem impactar significativamente o valor das parcelas, o custo total do financiamento e o planejamento financeiro da família.
Mas afinal, qual sistema vale mais a pena em 2026?
A resposta depende do perfil financeiro de cada comprador.
O que é a Tabela SAC?
No Sistema de Amortização Constante (SAC), o valor da amortização permanece fixo durante todo o contrato.
Isso faz com que as parcelas sejam mais altas no início e diminuam gradativamente ao longo do financiamento.
Principais características da SAC:
- parcelas decrescentes ao longo do tempo;
- amortização mais rápida do saldo devedor;
- menor pagamento total de juros;
- maior exigência de renda para aprovação do crédito.
A maioria dos financiamentos habitacionais da Caixa Econômica Federal utiliza a SAC como padrão para operações enquadradas no Sistema Financeiro da Habitação (SFH).
O que é a Tabela PRICE?
Na Tabela PRICE, as parcelas tendem a permanecer mais estáveis durante grande parte do contrato.
Inicialmente, uma parcela maior corresponde ao pagamento de juros e uma parcela menor é destinada à amortização do saldo devedor.
Principais características da PRICE:
- prestações mais uniformes;
- parcelas iniciais menores que na SAC;
- menor exigência de renda no início do financiamento;
- maior pagamento total de juros ao longo do contrato.
A PRICE costuma ser bastante procurada por compradores que priorizam parcelas iniciais mais acessíveis.
Exemplo prático
Imagine um financiamento de R$ 300 mil, com prazo de 35 anos (420 meses) e taxa de juros anual de aproximadamente 10% ao ano.
Na Tabela SAC:
- primeira parcela mais elevada;
- parcelas reduzem gradualmente;
- economia significativa de juros no longo prazo.
Na Tabela PRICE:
- parcelas mais estáveis durante grande parte do contrato;
- menor impacto financeiro inicial;
- custo total final geralmente superior.
Em financiamentos de longo prazo, a diferença total paga entre os dois sistemas pode chegar a dezenas ou até centenas de milhares de reais.
Qual sistema gera menor custo total?
De forma geral, a Tabela SAC costuma apresentar menor custo total, especialmente em financiamentos de longo prazo.
Isso ocorre porque a amortização do saldo devedor acontece de forma mais acelerada, reduzindo a incidência de juros ao longo do contrato.
Para compradores que possuem renda suficiente para suportar parcelas iniciais maiores, a SAC normalmente é considerada financeiramente mais vantajosa.
Quando a PRICE pode ser uma boa opção?
A Tabela PRICE pode ser interessante nas seguintes situações:
- quando o comprador precisa de parcelas iniciais menores;
- quando a renda familiar está próxima do limite de aprovação;
- quando há expectativa de aumento futuro da renda;
- para quem pretende realizar amortizações extraordinárias frequentes.
Nesses casos, a PRICE pode facilitar o acesso ao crédito imobiliário.
E para quem pretende quitar antecipadamente?
Para compradores que possuem o objetivo de amortizar ou quitar o financiamento antecipadamente, ambos os sistemas podem apresentar bons resultados.
Contudo, especialistas costumam destacar que a antecipação das parcelas reduz significativamente o custo total em qualquer modalidade.
Quanto antes ocorrer a amortização extraordinária, maior será a economia com juros.
O que os bancos analisam?
Independentemente do sistema escolhido, as instituições financeiras consideram fatores como:
- renda familiar;
- idade dos compradores;
- score de crédito;
- capacidade de pagamento;
- relacionamento bancário;
- valor da entrada;
- prazo pretendido.
Em regra, o comprometimento máximo da renda varia entre 30% e 35%.
Qual vale mais a pena em 2026?
Não existe uma resposta única.
A SAC costuma ser indicada para quem:
- possui renda mais elevada;
- busca economia no longo prazo;
- deseja reduzir o custo total do financiamento.
A PRICE costuma ser indicada para quem:
- precisa de parcelas iniciais menores;
- busca maior previsibilidade financeira;
- possui renda mais limitada no momento da contratação.
Antes de assinar qualquer contrato, o ideal é realizar simulações nos dois sistemas e comparar o custo efetivo total da operação.
Conclusão
Escolher entre SAC e PRICE é uma decisão estratégica que pode impactar o orçamento familiar durante décadas. Em 2026, com o crédito imobiliário novamente aquecido, compreender as diferenças entre os sistemas de amortização tornou-se ainda mais importante.
Independentemente da escolha, planejamento financeiro, comparação entre instituições e orientação profissional continuam sendo fundamentais para garantir uma compra segura e sustentável.